
티스토리 뷰
월급 받는 부모님도 기초연금 받을까 | 근로소득 116만 원 공제, 재산 계산법과 2026 선정기준액
ibenefit190-zone 2026. 11. 6. 13:032026년 11월 5일 기준 · 2026년 보건복지부 선정기준
"아버지가 아직 일하시는데 기초연금은 안 되겠지?" 이렇게 생각하고 신청을 안 하는 경우가 많아요. 그런데 기초연금은 월급을 그대로 보지 않아요. 소득인정액으로 따져요.
이 글은 기초연금 소득인정액을 계산하는 방법을 근로소득과 재산으로 나눠 예시와 함께 정리했어요.
✅ 3줄 요약
- 2026 선정기준액: 단독 월 247만 원, 부부 395만 2천 원
- 근로소득은 월 116만 원 공제 후 나머지의 30% 추가 공제
- 재산은 지역별 기본공제·금융재산 2,000만 원 공제 후 연 4% 환산
기초연금 소득인정액은 이렇게 계산해요
소득인정액은 소득평가액과 재산의 소득환산액을 더한 금액이에요. 이 금액이 선정기준액 이하이면 대상이에요.
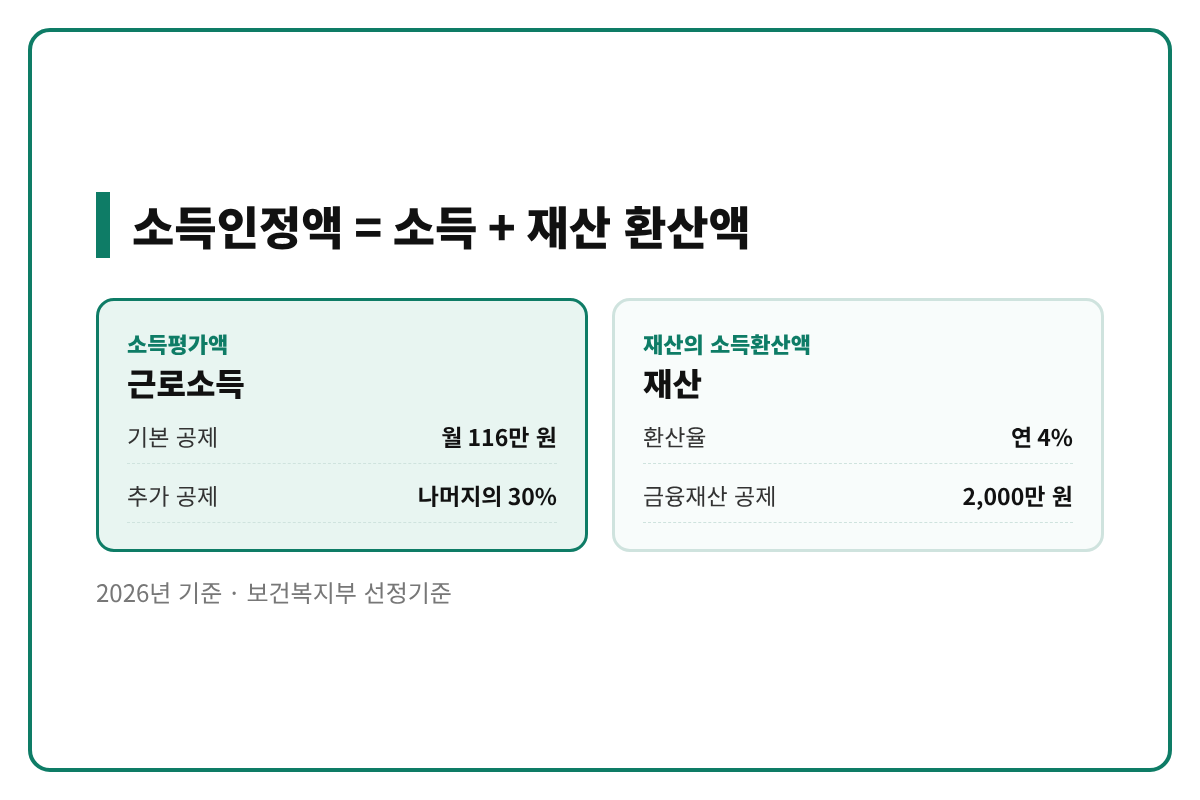
| 항목 | 2026년 기준 |
| 선정기준액 (단독) | 월 247만 원 |
| 선정기준액 (부부) | 월 395만 2천 원 |
| 근로소득 공제 | 월 116만 원 공제 후 나머지의 30% 추가 공제 |
| 재산 소득환산율 | 연 4% (월 약 0.33%) |
| 금융재산 공제 | 2,000만 원 (부채도 차감) |
출처: 서울시복지재단(2026.1.8), 브라보마이라이프(2026.1.1)
선정기준액은 매년 바뀌어요
| 가구 | 2025년 | 2026년 | 증가 |
| 단독 | 228만 원 | 247만 원 | +19만 원 |
| 부부 | 364만 8천 원 | 395만 2천 원 | +30만 4천 원 |
출처: 브라보마이라이프(2026.1.1, 보건복지부 발표)
선정기준액은 65세 이상 어르신의 약 70%가 받도록 매년 정해요. 어르신들의 공적연금·사업소득이 늘면서 기준선도 함께 올라갔어요. 작년에 아깝게 떨어졌다면 올해 기준으로 다시 계산해 보세요.
근로소득 월 300만 원이면? (예시)
다른 소득과 재산이 없는 단독가구 어르신이 월 300만 원을 번다고 가정해 볼게요.
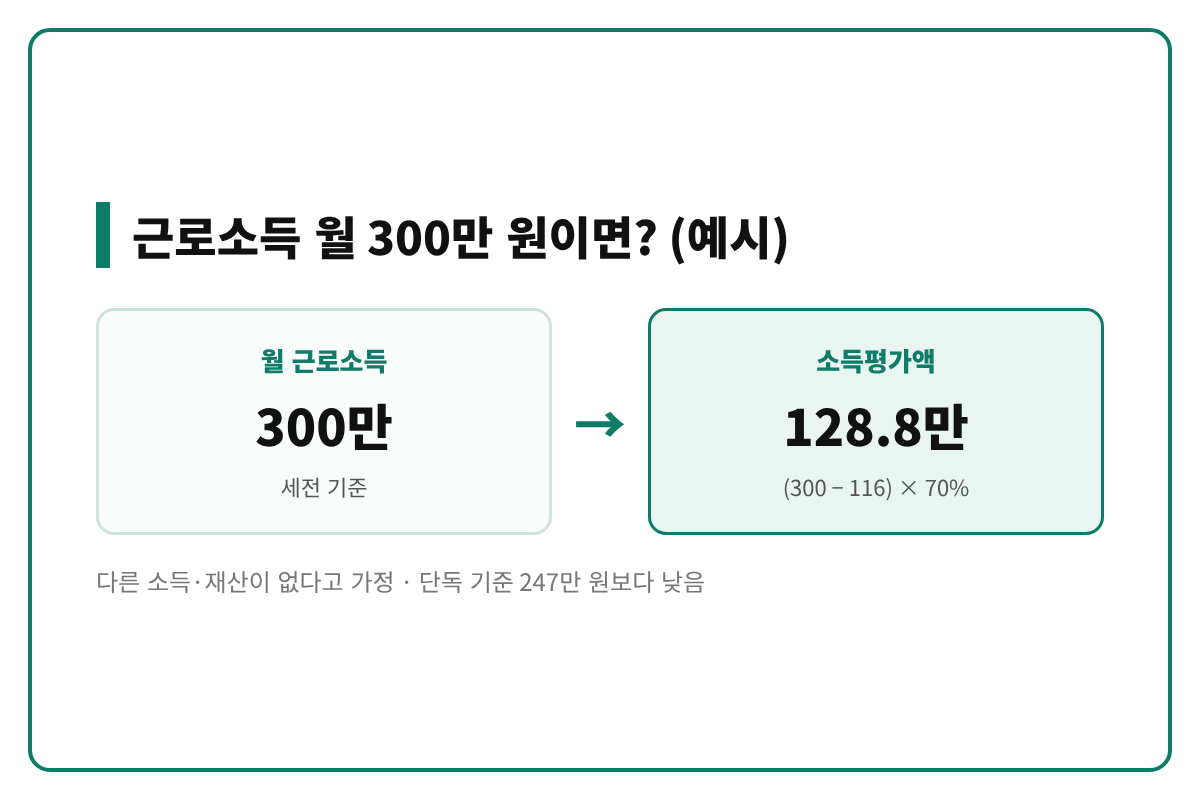
| 단계 | 계산 | 금액 |
| ① 월 근로소득 | — | 300만 원 |
| ② 기본 공제 | 300만 − 116만 | 184만 원 |
| ③ 30% 추가 공제 | 184만 × 70% | 128만 8천 원 |
| ④ 선정기준액과 비교 | 단독 247만 원 | 기준 이하 |
가정 예시 · 실제 판정은 다른 소득·재산과 함께 계산해요
근로소득만 보면 월 300만 원을 벌어도 소득평가액은 128만 8천 원이에요. 여기에 재산 환산액을 더해 247만 원 이하인지 보는 거예요.
재산은 이만큼 빼고 계산해요
재산은 사는 지역에 따라 기본 금액을 먼저 빼고, 남은 금액에 연 4%를 곱해 월 소득으로 바꿔요.

| 구분 | 기본 공제액 |
| 대도시 (일반재산) | 1억 3,500만 원 |
| 중소도시 (일반재산) | 8,500만 원 |
| 농어촌 (일반재산) | 7,500만 원 |
| 금융재산 | 2,000만 원 (부채 차감) |
출처: 서울시복지재단(2026.1.8)
재산 환산 예시 (가정)
- 가정: 대도시 거주, 주택 공시가격 2억 원, 예금 2,000만 원, 부채 없음
- 일반재산: 2억 − 1억 3,500만 = 6,500만 원
- 금융재산: 2,000만 − 2,000만 = 0원
- 월 환산액: 6,500만 × 4% ÷ 12 = 약 21만 7천 원
앞의 근로소득 예시(128만 8천 원)와 합치면 소득인정액은 약 150만 5천 원이에요. 단독 선정기준액 247만 원보다 낮아요.
4천만 원 이상 고급 자동차와 골프·승마·콘도 회원권은 공제 없이 가액 전액을 소득으로 반영해요. 이런 재산이 있으면 기준을 넘기 쉬워요.
부모님과 같이 확인할 것
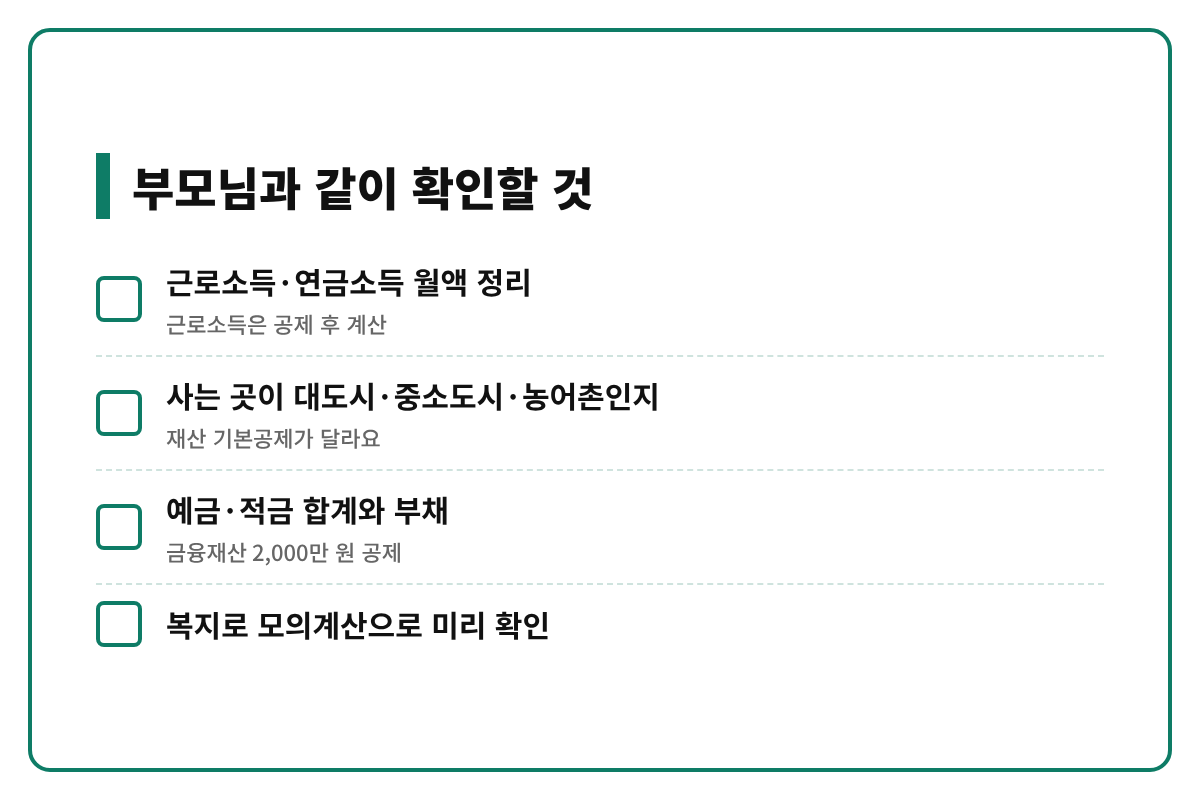
- ☐ 근로소득·연금소득 월액 정리
- ☐ 사는 곳이 대도시·중소도시·농어촌 중 어디인지 확인
- ☐ 예금·적금 합계와 부채 정리
- ☐ 복지로 모의계산으로 미리 확인
2026년 금액은 단독 월 최대 349,700원, 부부 559,520원이에요. 신청은 생일이 속한 달의 한 달 전부터 행정복지센터, 국민연금공단 지사, 복지로에서 할 수 있어요.
자주 묻는 질문
Q. 예시처럼 계산하면 정확한가요?
A. 예시는 이해를 돕기 위한 단순 계산이에요. 실제 판정에는 연금소득, 자동차 등이 함께 반영되니 복지로 모의계산이나 신청 결과로 확인하세요.
Q. 부부 중 한 명만 65세예요.
A. 선정은 부부가구 기준(395만 2천 원)으로 배우자 소득·재산도 합쳐서 봐요. 부부 중 한 명만 받으면 부부 감액(20%)은 적용되지 않아요.
Q. 작년에 탈락했어요.
A. 2026년 선정기준액은 단독 19만 원, 부부 30만 4천 원 올랐어요. 기준이 바뀌었으니 다시 확인해 볼 만해요.
Q. 신청은 언제부터 하나요?
A. 생일이 속한 달의 한 달 전부터 신청할 수 있어요.
Q. 국민연금을 받으면 못 받나요?
A. 받을 수 있어요. 국민연금도 소득인정액에 들어가고, 수령액에 따라 기초연금이 줄어들 수 있어요. 정확한 금액은 모의계산으로 확인하세요.
정리하면, 월급이 있어도 근로소득 공제와 재산 공제를 거치면 기초연금 대상이 될 수 있어요. 부모님 소득과 재산을 정리해 모의계산부터 해 보세요.
출처
- 브라보마이라이프 – 2026년 기초연금 선정기준액 발표 (2026.1.1)
- 데일리안 – 2026년 기초연금 기준연금액 (2026.1.9)
- 서울시복지재단 – 이용교 복지상식, 2026년 기초연금 기준 (2026.1.8)
- 복지로 (기초연금 신청·모의계산)
2026년 11월 5일 기준 · 개인별 판정은 신청 결과로 확인하세요.